

一、基本职能及主要工作
(一)主要职能。开展救灾的准备工作;普及卫生救护和防病知识、进行初级卫生培训、组织群众参加现场救护、参与献血、开展其他人道主义服务活动;参与国际人道主义救援工作;依照日内瓦公约及其附加议定书的有关规定开展工作;承办县委、县政府交办的其他事项。
(二)2020年重点工作完成情况。
1.救助工作:一是大病救助,截止6月30日我会为本县7名患大病困难群众解决救助金4.7万元;年度末12月时将进行第二批次发放。二是积极参与疫情防控,设立网格防疫服务点坚守值班岗位。三是为滞留湖北疫区的黑水籍的212人转拨生活补贴每人2000元。四是我会自疫情发生后,积极投身疫情防控的款物捐赠事宜,截至2020年4月2日,黑水县红十字会共收到社会捐赠资金258.55万元,支出258.55万元,(其中:定向武汉117.47万元、湖北2.3万元、随州40.18万元、甘孜州15.64万元、黑水县65.89万元、非定向17.07万)。截至5月7日,黑水县红十字会直接接受捐赠的医用防护服、口罩等各类物资折价75.95万元;按照捐赠者意愿转拨发放各类捐赠物资物资折价75.95万元
2.救护工作:一是先后在县文体广场、街心花园、开展了应急救护普及培训和“三献”知识宣传活动,开展了应急救护知识普及培训宣传活动,为800余名群众发放宣传资料1000余份,生动讲解包括心肺复苏、地震避险、创伤包扎、火灾逃生、溺水自救以及无偿献血和造血干细胞、器官捐献等知识;普及培训达800余人次。二是积极筹备2020年初级救护员培训班开班工作,即将组织开展2020年度救护员培训班共3期,培训救护员120人,发放培训急救包120个,发放初级应急救护教材120册,充实红十字救护员队伍。
3.救灾工作:一是认真贯彻落实《中国红十字会自然灾害和突发事件救助规则》和《阿坝州红十字会自然灾害应急预案》。二是积极与各有关部门协作配合落实自然灾害应急救灾预案,做好物资储备,完善了汛期值班制度,提高县红十字会对自然灾害和突发事件的应急能力。三是积极收集我县灾情并及时通过红十字灾害直报系统进行了报送。四是积极联系各乡镇受自然灾害影响户3户救灾发放0.9万元。
(三)结合“两联一进”工作,认真落实脱贫攻坚工作。
1、深入开展帮扶工作。
2、助力精准脱贫,积极落实对口援助帮扶。积极参与东西部协作工作,截止2020年10月15日,接收浙江嘉兴、海宁、桐乡价值2309864元的捐赠物资,彭州市红十字会、成都福建商会、泉州市源利贸易有限公司捐赠价值100万元物资。
3、助力精准脱贫,积极落实红十字博爱家园项目。
一是积极联系上级红十字会落实晴朗乡竹子村中国红十字基金会博爱家园项目剩余项目资金30%(项目总资金为26.25万元),为备灾储备室购买备灾物资及拨付项目施工方余款。
黑水县红十字会无下属二级预算单位,其中行政单位0个,参照公务员法管理的事业单位1个,其他事业单位0个。
纳入红十字会2020年度部门决算编制范围的一级预算单位包括:
1、黑水县红十字会
第二部分2020年度部门决算情况说明
一、收入支出决算总体情况说明
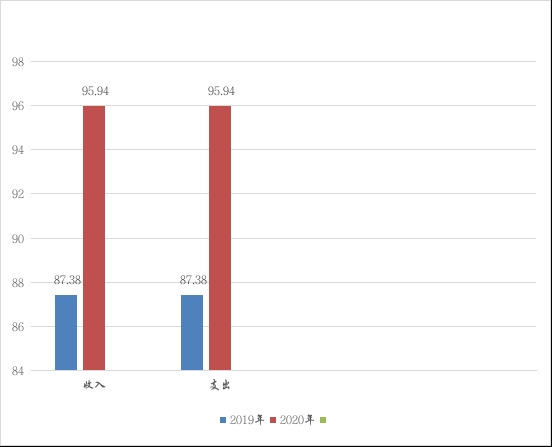
2020年度收入总计95.94万元,与2019年相比,增加8.56万元,增长9.8%。主要变动原因是本年度增加了人均经费标准、增资,五险一金基数增加;支出总计95.94万元。与2019年相比,增加8.56万元,增长9.8%。主要变动原因是本年度增加了人均经费标准、增资,五险一金基数增加。
(图1:收、支决算总计变动情况图)(柱状图)
二、收入决算情况说明
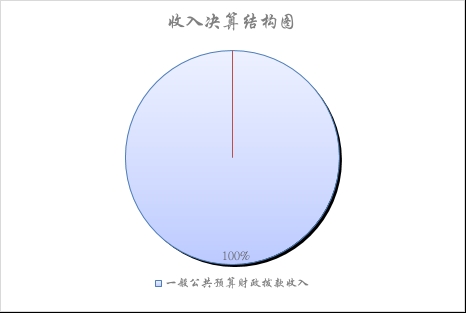
2020年本年收入合计95.94万元,其中:一般公共预算财政拨款收入95.94万元,占100%。
(图2:收入决算结构图)(饼状图)
三、支出决算情况说明
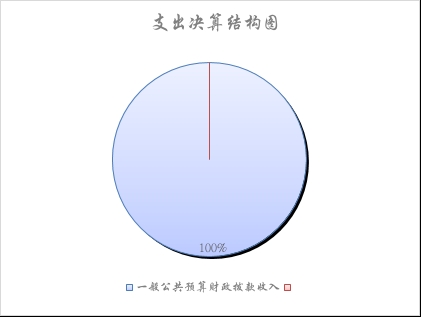
2020年本年支出合计95.94万元,其中:基本支出95.94万元,占100%。
(图3:支出决算结构图)(饼状图)
四、财政拨款收入支出决算总体情况说明
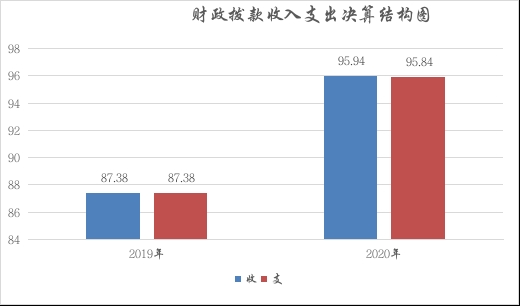
2020年财政拨款收95.94万元,支出总计95.94万元。与2019年相比,财政拨款收、支总计各增加8.56万元,增长9.8%。主要变动原因是本年度增加了人均经费标准、增资,五险一金基数增加。
(图4:财政拨款收、支决算总计变动情况)(柱状图)
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
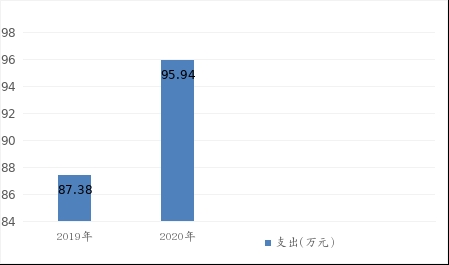
2020年一般公共预算财政拨款支出95.94万元,占本年支出合计的100%。与2019年相比,一般公共预算财政拨款增加8.56万元,增长9.8%。主要变动原因是本年度增加了人均经费标准、增资,五险一金基数增加。
(图5:一般公共预算财政拨款支出决算变动情况)(柱状图)
(二)一般公共预算财政拨款支出决算结构情况
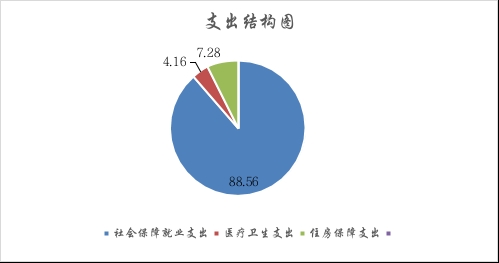
2020年一般公共预算财政拨款支出95.94万元,主要用于以下方面:社会保障和就业(类)支出84.96万元,占88.56%;医疗卫生支出3.99万元,占4.16%;住房保障支出6.99万元,占7.28%。
(图6:一般公共预算财政拨款支出决算结构)(饼状图)
(三)一般公共预算财政拨款支出决算具体情况
2020年般公共预算支出决算数为95.94,完成预算100%。其中:
1.社会保障和就业支出(类)红十字事业(款)行政运行(项):支出决算为74.32万元,完成预算100%。
2住房保障支出(类)住房改革支出(款)住房公积金(项):支出决算为6.99万元,完成预算100%。
3.社会保障和就业支出(类)行政事业单位养老支出(款)机关事业单位职业年金缴费支出(项):支出决算为3.60万元,完成预算100%。
4.社会保障和就业支出(类)行政事业单位养老支出(款)机关事业单位基本养老保险缴费支出(项):支出决算为7.04万元,完成预算100%
5.医疗卫生与计划生育支出(类)行政事业单位医疗(款)行政单位医疗支出(项):支出决算为3.99万元,完成预算100%,
六、一般公共预算财政拨款基本支出决算情况说明
2020年一般公共预算财政拨款基本支出95.94万元,其中:
人员经费82.81万元,主要包括:30101基本工资21.51万元、30102津贴补贴25.08万元、30103奖金13.69万元、30108机关事业单位基本养老保险缴费7.04万元、30109职业年金缴费3.6万元、30112其他社会保障缴费0.73万元、30110其他工资福利支出3.99万元、离休费、退休费、抚恤金、生活补助、30307医疗费0.18万元、奖励金、30113住房公积金6.99万元、提租补贴、购房补贴、其他对个人和家庭的补助支出等。
公用经费13.13万元,主要包括:30201办公费6.79万元、印刷费、咨询费、手续费、30205水费0.01万元、30206电费0.46万元、30207邮电费0.80万元、取暖费、物业管理费、30211差旅费2.01万元、因公出国(境)费用、维修(护)费、租赁费、会议费、30216培训费0.75万元、公务接待费、劳务费、委托业务费、工会经费、福利费、30231公务用车运行维护费2.31万元、其他交通费、税金及附加费用、其他商品和服务支出、办公设备购置、专用设备购置、信息网络及软件购置更新、其他资本性支出等。
七、“三公”经费财政拨款支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
2020年“三公”经费财政拨款支出决算为2.31万元,完成预算100%,决算数与预算数持平的主要原因是厉行节约。
(二)“三公”经费财政拨款支出决算具体情况说明
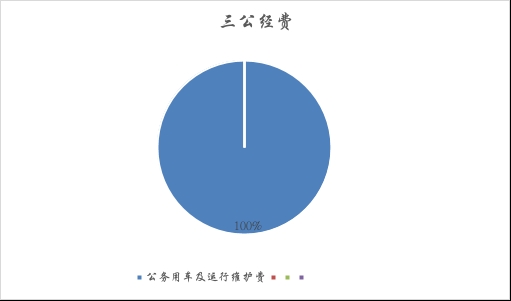
2020年“三公”经费财政拨款支出决算中,因公出国(境)费支出决算0万元,占0%;公务用车购置及运行维护费支出决算2.31万元,占100%;公务接待费支出决算0万元,占0%。具体情况如下:
(图8:“三公”经费财政拨款支出结构)(饼状图)
1.因公出国(境)经费支出0万元,完成预算0%。全年安排因公出国(境)团组0次,出国(境)0人。
2.公务用车购置及运行维护费支出2.31万元,完成预算100%。公务用车购置及运行维护费支出决算比2019年持平,主要原因是主要用于用于公务用车公务用车燃油、过路(桥)、维修、保险等方面支出,主要保障办理公务、处理突发事件等公务活动的工作开展等所需的公务用车燃料费、维修费、过路过桥费、保险费等支出。
3.公务接待费支出0万元,完成预算0%。公务接待费支出决算比2019年增加/减少0万元,增长/下降0%。
八、政府性基金预算支出决算情况说明
2020年政府性基金预算拨款支出0万元。
九、国有资本经营预算支出决算情况说明
2020年国有资本经营预算拨款支出0万元。
十、预算绩效情况说明
(一)预算绩效管理工作开展情况。
根据预算绩效管理要求,本部门(单位)在年初预算编制阶段,组织对2020年部门整体支出项目开展了预算事前绩效评估。从评价情况来看,我单位依据财政编审要求,在年度终了后,结合本单位当年全部预算收入、财政拨款收入及支出等,对全口径的资金收入、支出和预算管理、资产管理等工作进行的全面总结。通过编制部门决算报表,对本单位全年的资金管理、单位履行机构职能和受托责任等进行系统的检查,分析预算执行中的得失,以推动单位加强内部管理、制定适应本单位的内部控制制度以促进发展、为编报一份高质量的部门报表,还应当从日常工作、前期准备、报表分析等方面做好全过程精细化的财务管理。
(二)项目绩效目标完成情况。
1.本部门在2020年无项目绩效评价。
|
项目支出绩效目标完成情况表 |
|||||
|
项目名称 |
黑水县红十字会整体支出绩效 |
||||
|
预算单位 |
黑水县红十字会 |
||||
|
预算执行情况(万元) |
预算数: |
95.94万元 |
执行数: |
95.94万元 |
|
|
其中-财政拨款: |
95.94万元 |
其中-财政拨款: |
95.94万元 |
||
|
其它资金: |
0 |
其它资金: |
0 |
||
|
年度目标完成情况 |
预期目标 |
实际完成目标 |
|||
|
开展救灾的准备工作;普及卫生救护和防病知识、进行初级卫生培训、组织群众参加现场救护、参与献血、开展其他人道主义服务活动;参与国际人道主义救援工作;依照日内瓦公约及其附加议定书的有关规定开展工作;承办县委、县政府交办的其他事项。 |
开展救灾的准备工作;普及卫生救护和防病知识、进行初级卫生培训、组织群众参加现场救护、参与献血、开展其他人道主义服务活动;参与国际人道主义救援工作;依照日内瓦公约及其附加议定书的有关规定开展工作;承办县委、县政府交办的其他事项。 |
||||
|
绩效指标完成情况 |
一级指标 |
二级指标 |
三级指标 |
预期指标值(包含数字及文字描述) |
实际完成指标值(包含数字及文字描述) |
|
项目完成指标 |
数量指标 |
保障人员经费人数和公务用车车辆数日常公用经费的标准及开展专项工作的内容 |
在职5人,公务用车1辆。按20000元/人标准,开展残疾人事业日常工作 |
在职5人,公务用车1辆。按20000元/人标准,开展残疾人事业日常工作 |
|
|
项目完成指标 |
质量指标 |
保障本单位基本支出开展专项工作的完成情况 |
≧95% |
100% |
|
|
项目完成指标 |
时效指标 |
基本支出专项性项目支出 |
按序时进度支出 |
于12月15日前完成100% |
|
|
项目完成指标 |
成本指标 |
公用经费厉行节约、压缩成本 |
不突破年初预算 |
不突破年初预算 |
|
|
项目完成指标 |
|
|
|
|
|
|
效益指标 |
社会效益 指标 |
|
逐步提高 |
逐步提高 |
|
|
效益指标 |
|
|
|
|
|
|
…… |
|
|
|
|
|
|
满意度指标 |
满意度指标 |
社会满意度 |
90% |
90% |
|
(三)部门开展绩效评价结果。
本部门按要求对2020年部门整体支出绩效评价情况开展自评,《红十字会部门2020年部门整体支出绩效评价报告》见附件。
十一、其他重要事项的情况说明
(一)机关运行经费支出情况
2020年,红十字会机关运行经费支出13.13万元,比2019年增加5.36万元,增长68.98%。主要原因是本年度增加了人均经费标准。
(二)政府采购支出情况
2020年,政府采购支出总额0万元,其中:政府采购货物支出0万元、政府采购工程支出0万元、政府采购服务支出0万元。主要用于无。授予中小企业合同金额0万元,占政府采购支出总额的0%,其中:授予小微企业合同金额0万元,占政府采购支出总额的0%。
(三)国有资产占有使用情况
截至2020年12月31日,0共有车辆1辆,其中:部级领导干部用车0辆、一般公务用车0辆、一般执法执勤用车0辆、特种专业技术用车0辆、其他用车1辆,其他用车主要是用于无。单价50万元以上通用设备0台(套),单价100万元以上专用设备0台(套)。
第三部分 名词解释
1.财政拨款收入:指单位从同级财政部门取得的财政预算资金。
2.事业收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
3.经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
4.其他收入:指单位取得的除上述收入以外的各项收入。
5.用事业基金弥补收支差额:指事业单位在当年的财政拨款收入、事业收入、经营收入、其他收入不足以安排当年支出的情况下,使用以前年度积累的事业基金(事业单位当年收支相抵后按国家规定提取、用于弥补以后年度收支差额的基金)弥补本年度收支缺口的资金。
6.年初结转和结余:指以前年度尚未完成、结转到本年按有关规定继续使用的资金。
7.结余分配:指事业单位按照事业单位会计制度的规定从非财政补助结余中分配的事业基金和职工福利基金等。
8、年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金。
9.社会保障和就业支出(类)行政事业单位养老支出(款)机关事业单位基本养老保险缴费支出(项):指缴纳单位职工基本养老保险缴费。
10.社会保障和就业支出(类)行政事业单位养老支出(款)机关事业单位职业年金缴费支出(项):指缴纳单位职工职业年金缴费。
11.住房保障支出(类)住房改革支出(款)住房公积金(项):主要指缴纳单位住房公积金支出。
12.社会保障和就业支出(类)行政事业单位养老支出(款)机关事业单位基本养老保险缴费支出(项):主要用于单位正常运转的基本支出,包括基本工资、津贴补贴等人员经费以及办公费、印刷费、水电费、公务接待费等日常公用经费。
13.基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
14.项目支出:指在基本支出之外为完成特定行政任务和事业发展目标所发生的支出。
15.经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
16.“三公”经费:指部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车车辆购置支出(含车辆购置税)及租用费、燃料费、维修费、过路过桥费、保险费等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)支出。
17.机关运行经费:为保障行政单位(含参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
扫一扫在手机打开当前页
相关信息
相关链接| 网站地图| 联系我们| 四川互联网联合辟谣平台
主办:中共黑水县委|黑水县人民政府 承办:黑水县人民政府办公室
网站维护:黑水县政务信息公开中心 联系电话:0837—6721568 联系邮箱:hsxzfb@163.com
网站标识码:5132280005 蜀ICP备11001905号
 川公网安备 51322802000001号
 微博
 微信
 手机端
 无障碍